從汽車本業觀察,小鵬第三季汽車銷售收入達人民幣216.3億元(約合新台幣1,069.1億元),年增19.8%,增幅明顯高於交車量成長率,反映產品組合改善與平均售價提高的效果。汽車業務毛利率由第二季12.1%提升至13.1%,也顯示產品結構調整已對單車獲利產生正面影響。不過,整體毛利率卻由第二季20.7%下降至18.9%,代表汽車本業與其他業務的獲利變化並不一致。
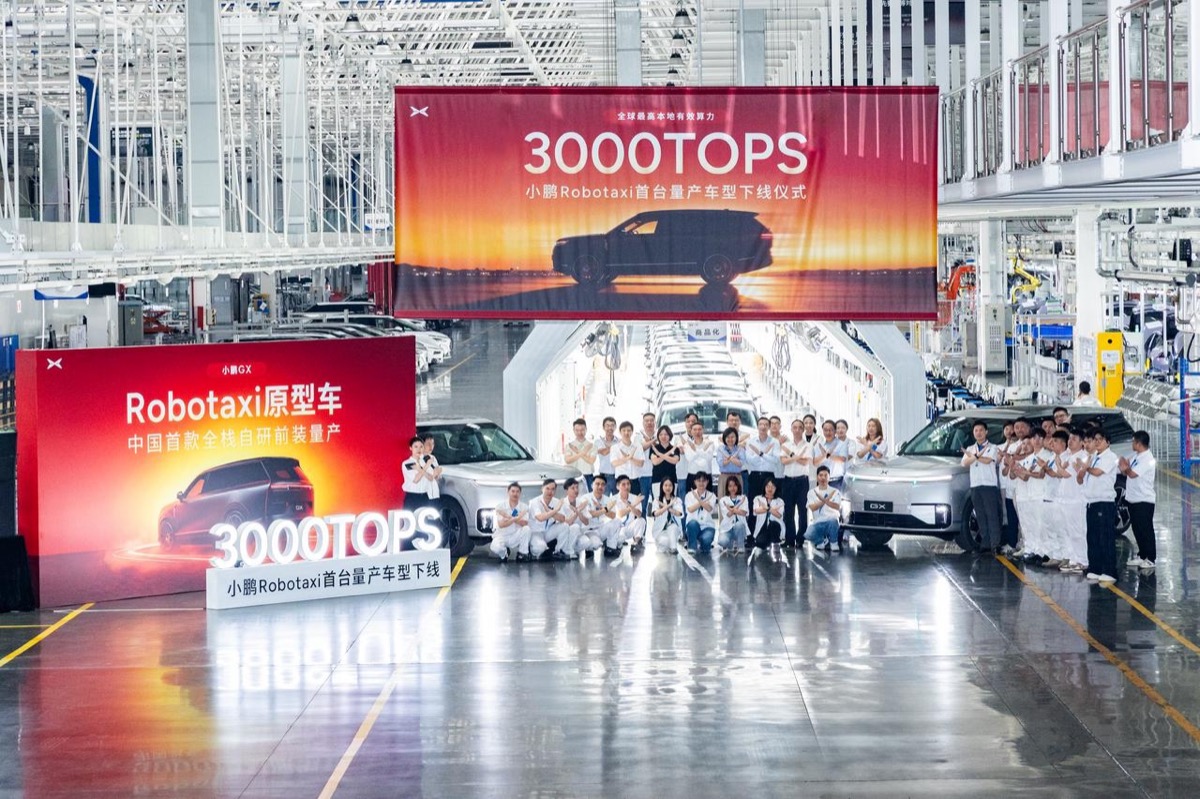
造成差異的關鍵之一,在於技術服務與其他業務,小鵬第三季相關收入為人民幣26.5億元(約合新台幣131億元),較第二季略為下滑,毛利率則降至67.1%。小鵬指出,部分技術研發服務收入受到專案里程碑認列時點影響。這也反映汽車企業發展軟體授權、技術合作與其他非車輛收入時,雖然可能取得較高毛利,卻仍面臨收入認列波動,難以完全取代穩定的汽車銷售獲利。
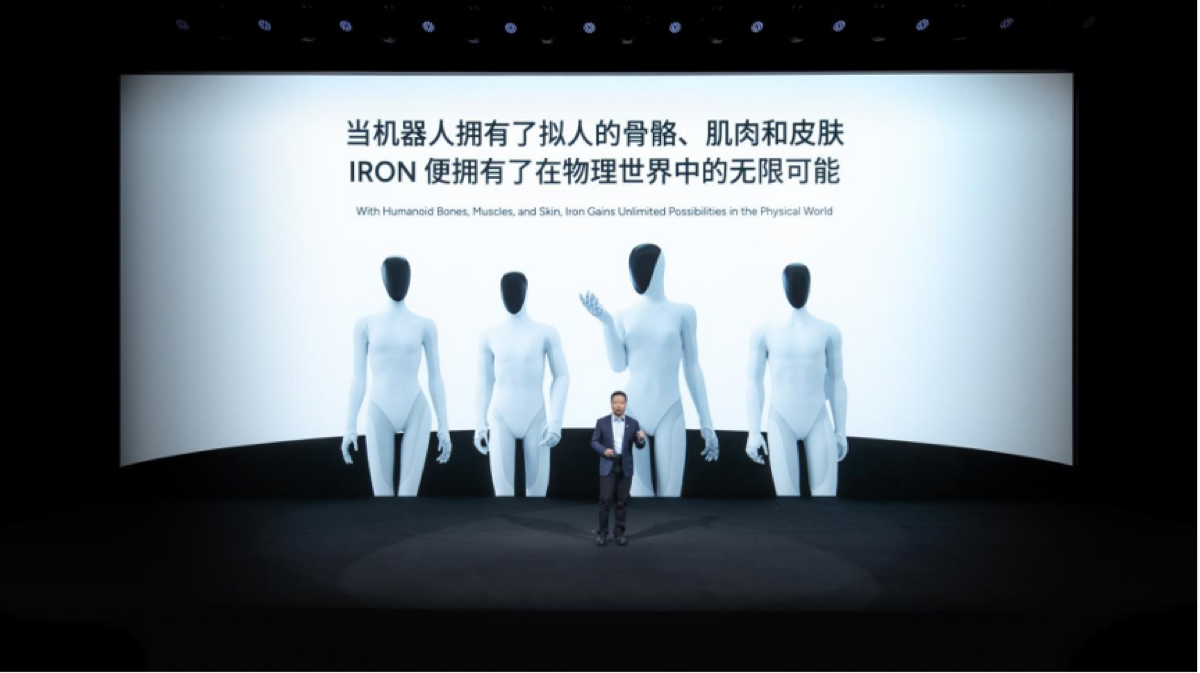
另一方面,小鵬持續投入自動駕駛、車載運算與Physical AI相關技術。第三季研發支出達人民幣28.5億元(約合新台幣140.9億元),年增17.5%。其技術布局已從智慧電動車延伸至Robotaxi、人形機器人,以及提供其他車廠的技術與工程服務。這種發展策略的潛在優勢,在於讓既有AI模型、晶片與軟硬體研發成果跨產品應用,降低長期重複開發成本,並建立不同於傳統汽車銷售的收入來源。
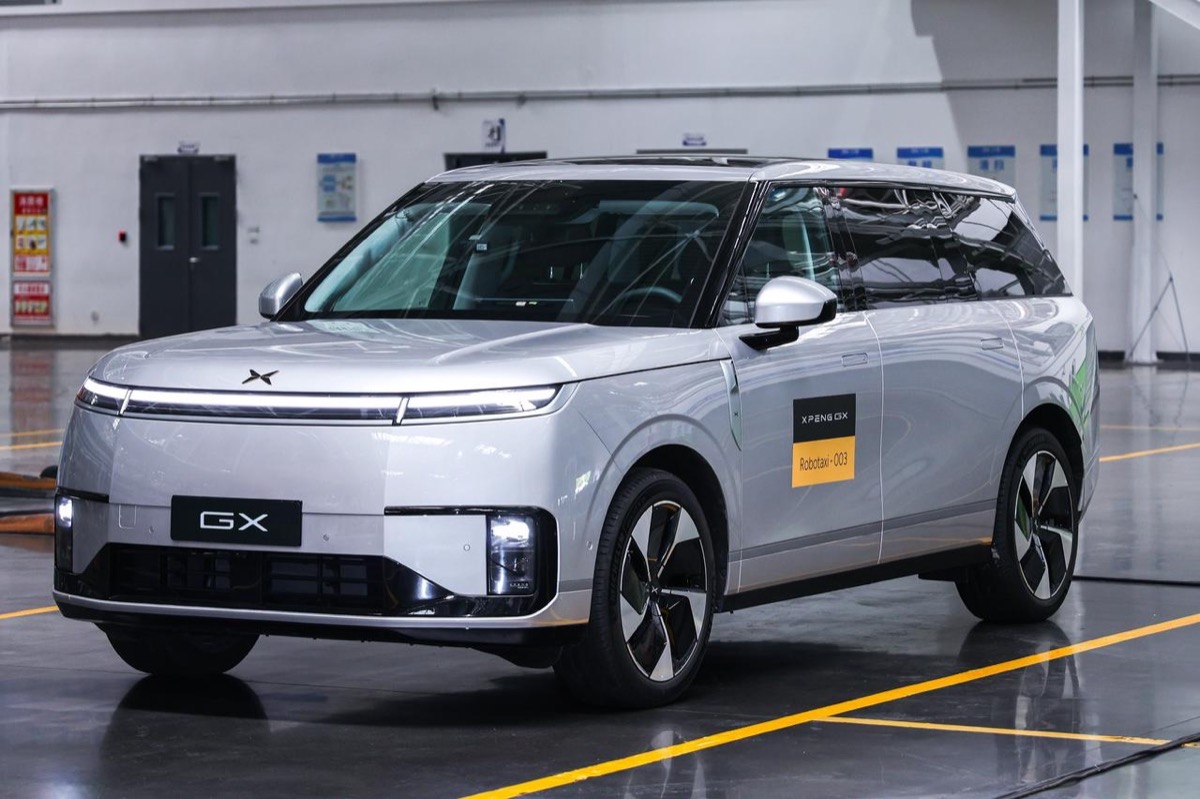
然而,跨領域布局同樣增加資金配置與商業化的不確定性。Robotaxi需要通過法規核准、完成營運驗證,才能進一步建立可持續的服務模式;人形機器人則仍須證明量產成本、實際應用需求及投資回收能力。對小鵬而言,真正的挑戰不只是能否開發出具競爭力的AI技術,而是如何將技術優勢轉換為持續且可衡量的現金流與獲利。
海外市場則是另一項值得關注的成長動能。小鵬第三季海外交車量達27,882輛,年增153.4%,顯示其國際市場布局正在加速。截至第三季末,公司現金及相關資產部位達人民幣454.1億元(約合新台幣2,245.1億元),高於第二季末的人民幣404.8億元(約合新台幣2,001.3億元),提供持續擴張與研發投資所需的財務緩衝。不過,海外銷售規模增加仍須面對通路建設、在地服務、產品認證及不同市場的貿易政策,並不代表海外業務已經實現穩定獲利。
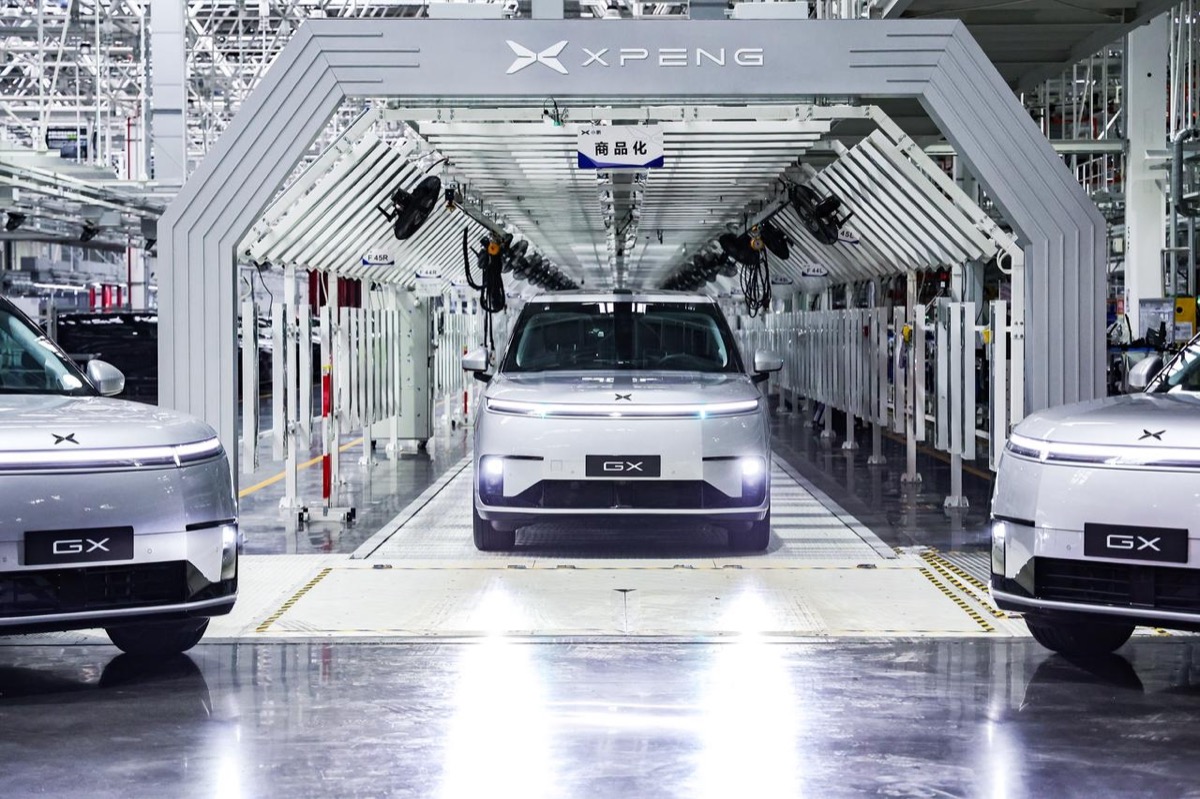
展望第四季,小鵬預估交車量將達169,000至174,000輛,營收介於人民幣304億至318億元(約合新台幣1,502.4~1,571.6億元),顯示管理階層仍預期銷售規模進一步擴張。倘若汽車業務毛利率能夠維持改善,同時控制研發與營運支出,規模效益有機會逐步反映在損益表上;反之,若跨領域投資持續增加,營收創高與虧損並存的情況仍可能延續。
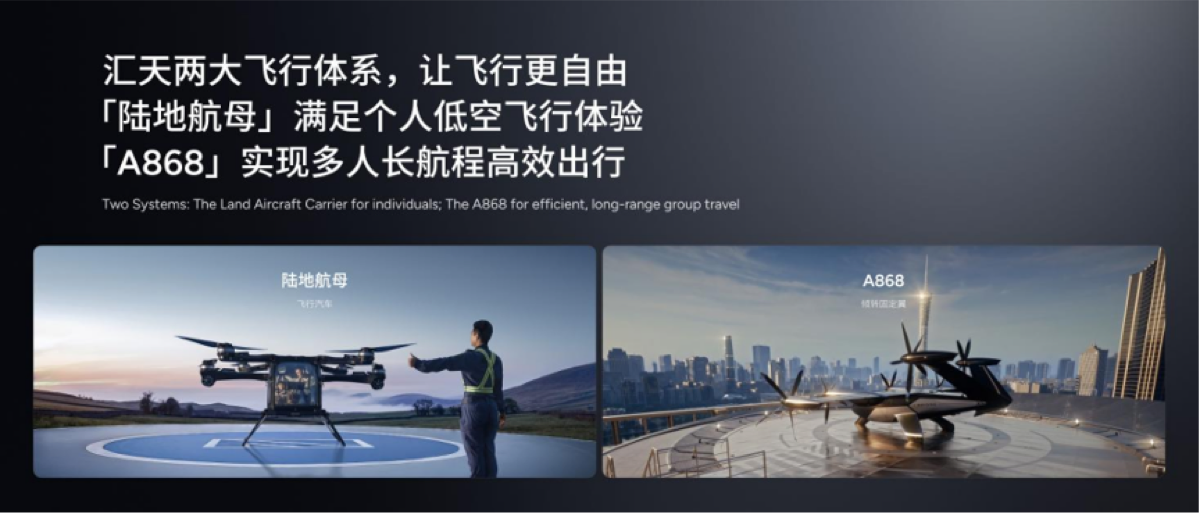
對全球汽車產業而言,小鵬的發展反映電動車競爭已不再侷限於售價、續航里程或產品更新速度,而是逐漸延伸至軟體、AI運算、技術授權與跨產業應用。對台灣車用電子、半導體及電子零組件供應鏈而言,這種趨勢值得持續關注,但實際商機仍取決於車廠的自研與外部採購比例、供應商認證,以及相關技術能否進入大規模量產。小鵬能否將不斷擴大的技術布局轉化為獲利,將是觀察下一階段智慧電動車產業競爭的重要指標。