政策意圖並不難理解,當EV產業快速成長後,歐洲雖然仍擁有完整的汽車製造體系,電池及上游材料卻高度依賴亞洲,尤其是中國大陸供應鏈。歐盟因此希望把補貼、政府採購與產業政策轉化為建立本土供應鏈的工具,而不是在完成燃油車向EV轉型後,反而把汽車產業最重要的新價值鏈移往海外。問題在於,蓋一座電池廠遠比制定本土化比例耗時。ACEA委託Mobility Global進行的研究估計,歐洲電池芯產能到2032年可增加至306 GWh,但即使達到這項規模,在不同需求情境下仍不足以滿足IAA可能帶來的歐洲製電池需求。若IAA於2028年開始實施,甚至可能約有300萬輛EV因歐洲電池供應不足,而無法符合相關補助資格。
依目前方案,IAA預計分兩階段提高電池本土化要求。第一階段可能在法案生效6個月後,要求電池至少包含3項歐盟來源零組件,其中包括電池芯;約3年後則提高至5項,進一步涵蓋電源管理系統(BMS)與正極材料。ACEA希望第一階段延後至法案通過3年後、第二階段延至5年後,讓供應鏈取得更多擴產時間。這並非車廠單純要求降低監管標準,而是電池工業具有很長的建設與量產週期。ACEA指出,一座新電池工廠從宣布投資到完全達到量產規模,可能接近10年,其中包括選址、取得許可、建廠、設備安裝、人員訓練、產線驗證與逐步提升良率。因此,市場上公布的「規劃產能」不能直接等同真正可供車廠採購的量產能力。今天宣布的新工廠,即使沒有重大延誤,也可能到2035年前後才完全達到工業化規模。
而且電芯並不是唯一問題,ACEA指出,約三分之二電池芯供應鏈價值存在於更上游,包括原料、採礦、精煉與零組件。即使歐洲明天突然增加數十座Gigafactory,如果鋰、鎳、石墨、正負極材料及其精煉加工仍仰賴其他地區,歐洲仍無法真正建立完整自主的電池產業。這也說明汽車供應鏈「去風險」比單純把電芯工廠搬回歐洲複雜得多。更棘手的是成本。ACEA引用Bruegel相關估算指出,如果使用歐盟生產的電池芯,每輛BEV的成本可能增加約2,100歐元(約合新台幣7.5萬元)。這讓歐盟政策出現明顯矛盾:一方面希望藉由CO₂規範與政策刺激加速消費者改買EV,另一方面如果過快要求供應鏈本土化,又可能讓歐洲生產的EV價格進一步提高。
這個矛盾在中國大陸品牌加速進入歐洲後更加突出,歐洲車廠現在不只必須完成燃油車向EV轉型,還必須與已經建立完整電池垂直供應鏈、具有龐大規模經濟的中國大陸車廠競爭。如果本土化政策讓歐洲製EV增加數千歐元成本,而競爭對手仍能利用更低成本的電池與材料體系,產業政策反而可能削弱原本希望保護的歐洲汽車製造業。這也反映全球汽車產業政策正在從「鼓勵電動化」進入更複雜的第二階段。過去政策重點是提高EV銷量、建設充電網路與吸引電池工廠,如今問題逐漸轉向電池究竟在哪裡生產、原料來自哪裡、技術與附加價值留在哪個經濟體,以及政府應該付出多少成本換取供應鏈自主。
歐盟其實也已意識到單靠本土化規則不夠,其Battery Booster計畫規劃投入18億歐元(約合新台幣645億元)相關設施與投資,希望推進固態電池、循環利用與下一代電池供應鏈,並預估相關措施到2030年可增加17萬個工作機會。這表示歐洲真正需要解決的並不是「要不要建立自己的電池產業」,而是如何讓產業政策、補助、本土化規則與實際產能爬坡保持一致。
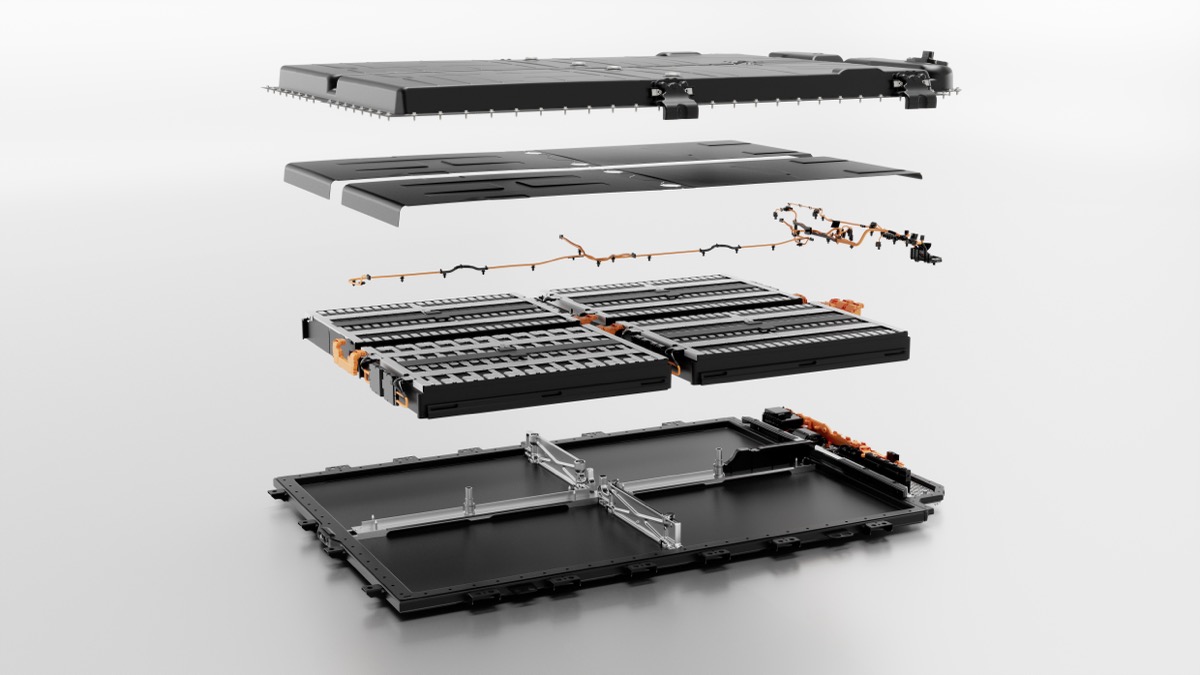
總結來看,此回ACEA的警告並非車廠與歐盟之間又一次法規攻防,而是全球汽車產業開始面對供應鏈自主化的實際代價。降低對中國大陸電池產業依賴,在戰略安全上具有合理性;但如果新的歐洲供應鏈在規模、成本與技術效率成熟以前就被強制導入,可能讓歐洲EV在最需要提高價格競爭力的階段反而變得更昂貴。歐洲接下來真正要平衡的,因此不是「本土製造」與「全球化」二選一,而是本土化的速度。如果政策太慢,歐洲可能繼續失去電池產業主導權;如果政策太快,又可能讓車廠與消費者承擔尚未成熟供應鏈的成本。這場IAA爭議,很可能成為未來數年歐洲汽車產業政策最重要的試金石之一。