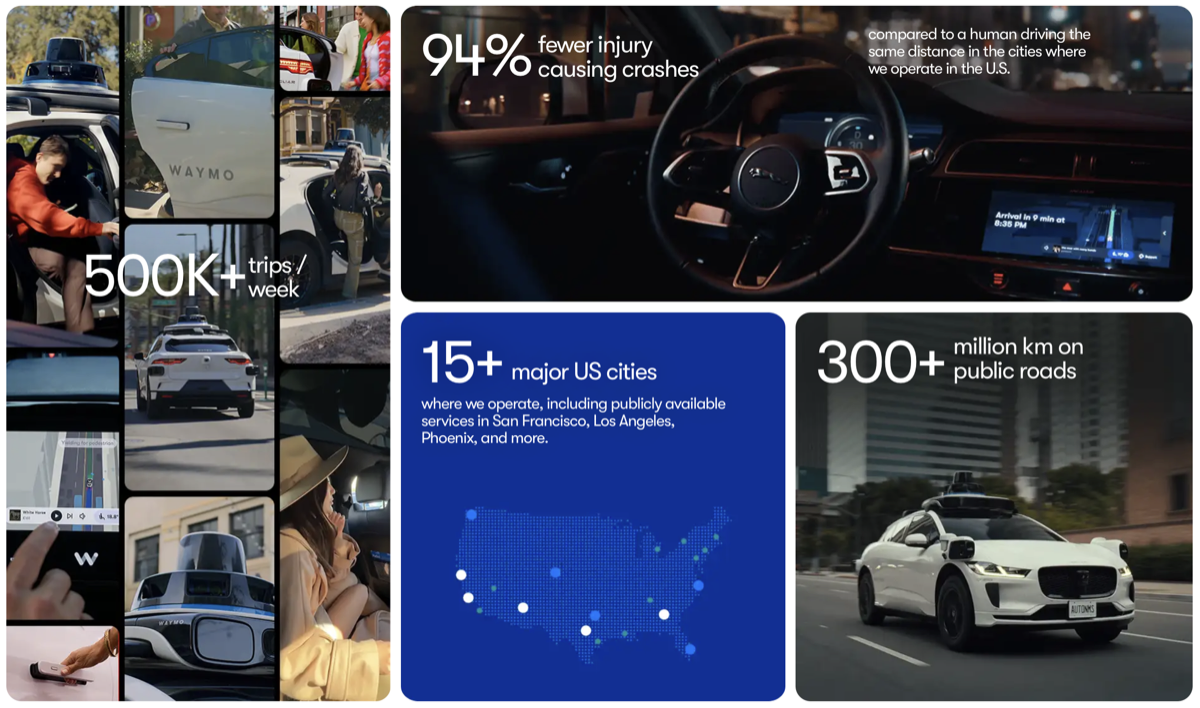
Waymo長期把大部分資源集中於美國市場,藉由鳳凰城、舊金山、洛杉磯等城市建立無安全駕駛員Robotaxi營運經驗。如今公司已累積超過2,000萬趟全自動駕駛載客服務及3億公里以上全自動駕駛里程,並開始把這套商業模式複製到不同交通規則與城市環境,而亞洲正成為其中最重要的新戰場。Waymo日前才宣布將於2027年與Nihon Kotsu及GO合作,在東京推出日本首個全自動商業Robotaxi服務;如今又確定2028年進入新加坡。兩座城市都具有高人口密度、成熟公共運輸與龐大計程車需求,但道路環境、駕駛習慣與法規又與美國截然不同。因此,東京與新加坡的意義,其實是測試Waymo Driver能不能從「美國自動駕駛系統」真正變成可以跨國部署的平台。
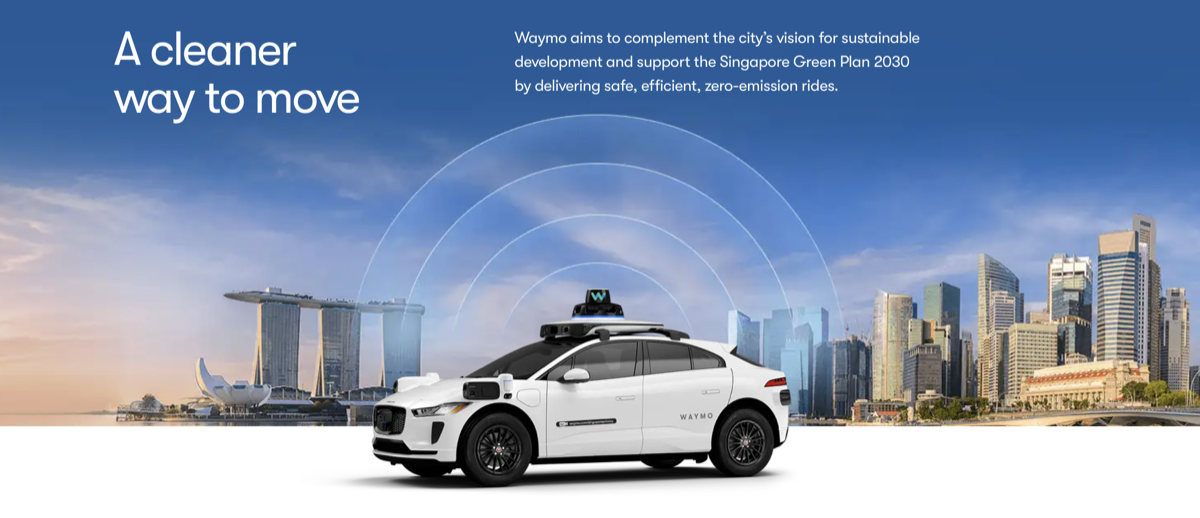
新加坡尤其是一個相當特殊的Robotaxi試驗場,因國土面積有限,道路基礎設施高度標準化,而且政府對交通政策具有較強的整體規畫能力。相較必須逐州、逐城市協調法規的美國市場,新加坡更有機會由中央政府、交通主管機關與營運商共同規畫Robotaxi導入節奏。新加坡陸路交通管理局(LTA)已明確表示,Waymo將加入ComfortDelGro與Grab,成為當地最新的自動駕駛車輛營運商。新加坡目前用於載客服務的自駕車約16輛,政府預期未來兩年將增加至數百輛。
這代表當地政策已經開始從「測試自動駕駛」轉向「建立自動駕駛運輸服務」。今年5月,新加坡交通部已啟動自駕車專屬法律架構公眾諮詢,希望重新定義沒有真人駕駛時的安全責任、保險、執法與事故責任制度。9月8日提出的新法案又進一步納入持續安全部署自駕車所需的法源。換句話說,Waymo宣布2028年商業化之前,新加坡政府正在先把Robotaxi真正上路需要的制度基礎補齊。
此種發展順序相當值得注意。過去自動駕駛產業經常是科技公司先展示技術,再要求監管機關設法因應;新加坡現在採取的模式則更接近政府與營運商同步推進:車輛測試、商業營運、法律責任與勞動政策同時規畫,其中最敏感的問題,就是駕駛工作。LTA在宣布Waymo進入新加坡時特別強調,政府不會讓自動駕駛部署速度超過既有駕駛轉型與再培訓的能力。新加坡已於今年7月提出相關人力轉型方案,未來將協助計程車與私人叫車駕駛取得新技能,並轉入自駕車產業可能創造的車隊維護、營運與其他職務。
這可能是Robotaxi產業從技術實驗走向大規模商業化後,愈來愈難迴避的議題。當車隊只有數十輛時,自動駕駛主要是一項科技新聞;當規模變成數百、數千甚至數萬輛時,它就開始變成勞動市場問題。Robotaxi能不能商業化,因此不再只取決於AI是否足夠安全,也取決於城市能不能處理既有駕駛、保險制度、事故責任與公共運輸之間的關係。
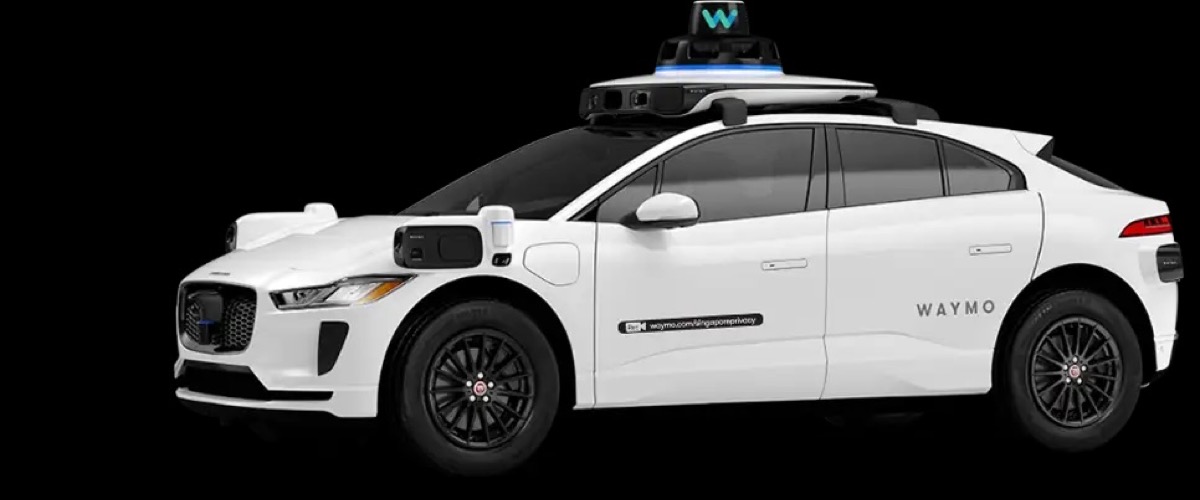
Waymo選擇新加坡,也有另一層競爭意義,中國大陸Robotaxi業者正積極向海外擴張,Pony.ai與WeRide已把中東、歐洲與東南亞列為重要市場。Waymo若只留在美國,即使技術與營運規模領先,也可能把下一批Robotaxi市場留給中國大陸業者。因此,東京與新加坡的布局可以視為Waymo開始建立全球市場先發位置。而新加坡可能尤其重要,因為它具備成為東南亞示範市場的條件。如果Waymo能證明全自動Robotaxi可以在高密度、左側通行、熱帶暴雨頻繁且機車與腳踏車使用者混合的道路環境穩定營運,未來向其他亞洲城市複製時,就能取得比單純美國營運資料更有說服力的實績。
但2028年的商業化目標仍不能直接理解成已取得完整營運許可,Waymo仍須依新加坡法規完成安全評估與主管機關核准,初期車隊規模與服務範圍也尚未公布。2027年先採人工駕駛蒐集資料,正說明即使Waymo已在美國累積數億公里自動駕駛經驗,換到另一個國家仍必須重新適應道路與氣候條件。這也是Robotaxi真正全球化所面對的核心問題:AI模型可以跨國移植,但道路制度與城市環境不能直接複製。
整體來看,新加坡計畫真正值得觀察的並不是2028年街頭究竟會出現多少輛Waymo,而是Waymo能否證明一套在美國成熟的無人駕駛商業模式,可以在不同法規、道路與交通文化下快速完成在地化。如果東京與新加坡相繼成功,Waymo下一階段競爭的就不再只是「哪家公司能做出最好的Robotaxi」,而是哪一家能最快把Robotaxi變成可以跨國複製的交通服務平台。