歐盟原先規劃自2035年起,要求新登記乘用車與輕型商用車相較2021年基準達成100%的二氧化碳減排目標,實質上將大幅限制傳統燃油動力新車的銷售。然而,隨著歐洲電動車市場成長速度、充電基礎設施與汽車產業投資環境面臨挑戰,歐盟執委會已於2025年底提出修正方案,建議將新乘用車減排目標降至90%,其餘10%可透過低碳鋼材與替代燃料等方式補足。此次歐洲議會環境委員會提出的87.5%方案,進一步反映歐洲政治體系對汽車產業轉型速度的重新評估。
值得注意的是,87.5%的車輛減排目標與7.5個百分點的低碳鋼材抵換,並不等於汽車製造商可以毫無限制地保留燃油車產品。兩者合計為95%,也不代表車輛本身的排放減少95%。具體抵換條件、適用範圍及計算方式仍有待後續立法確認。對車廠而言,真正的改變在於未來可能不再完全依賴提高純電動車銷售占比來滿足法規,而是能在符合規定的前提下,將材料採購與製造供應鏈納入合規策略。
低碳鋼材因此成為這次政策調整的重要焦點。汽車製造需要大量鋼鐵,而傳統鋼鐵生產具有較高的碳排放強度。若歐盟正式建立低碳鋼材抵換制度,將可能鼓勵車廠增加採購歐洲本土低碳鋼材,帶動鋼鐵業投資低碳冶煉技術,也使材料供應商在汽車產業減碳轉型中扮演更直接的角色。不過,低碳鋼材的供應能力、生產成本與認證制度,將決定這項政策究竟能有效推動製造業減碳,或只是增加另一套複雜的合規成本。
另一方面,歐洲議會的方案也包含對小型、價格較親民及高效率電動車提供額外合規優惠的構想。這反映政策制定者希望在放寬整體排放要求的同時,仍維持車廠推出平價電動車的誘因。對Volkswagen、Renault、Stellantis等歐洲主要汽車集團而言,未來產品規劃可能需要同時兼顧純電動車、混合動力車及其他符合規範的低排放技術,而不再以單一動力路線作為所有市場的唯一解答。
然而,政策彈性增加不代表歐洲汽車產業的競爭壓力隨之減輕。中國大陸車廠近年持續強化電池、電動車平台與垂直整合能力,並積極拓展歐洲市場。若歐洲傳統車廠因排放目標放寬而延後電動化投資,短期雖有助於降低轉型成本,長期卻可能進一步拉大電池技術、軟體整合與電動車製造成本方面的差距。因此,如何將法規帶來的喘息空間轉化為技術投資與產品競爭力,將比單純延長燃油車銷售年限更為重要。
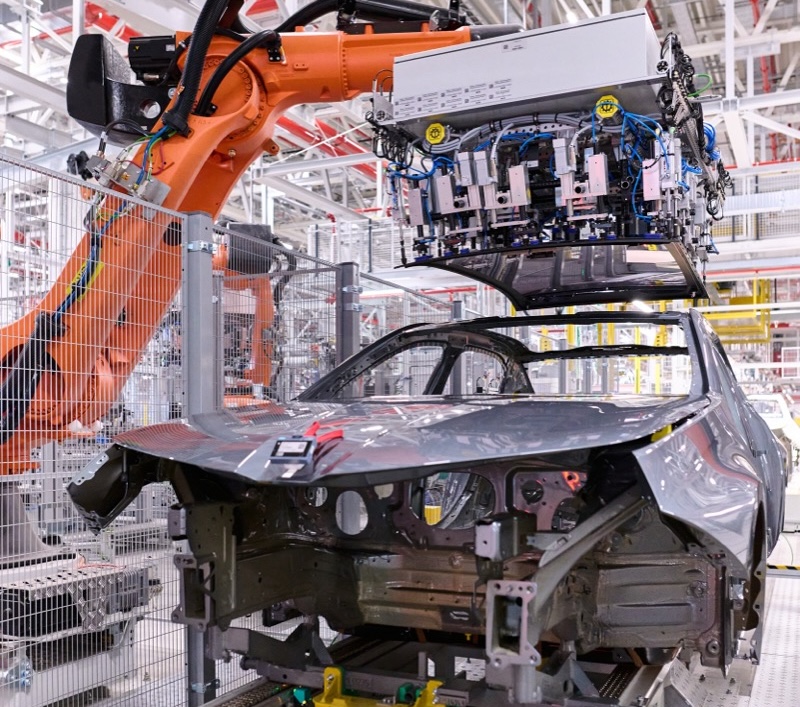
歐盟內部對於放寬幅度也尚未形成一致立場。法國與德國先前共同支持將2035年新車二氧化碳減排目標調整為90%,但不主張採用額外抵換措施,與歐洲議會環境委員會的方案存在明顯差異。此外,歐洲議會相關委員會也支持將企業車隊的零排放車輛強制目標調整為較不具約束力的政策方向,顯示這次討論已不僅限於個人乘用車市場,而是涉及整體汽車需求結構與電動化推動方式。
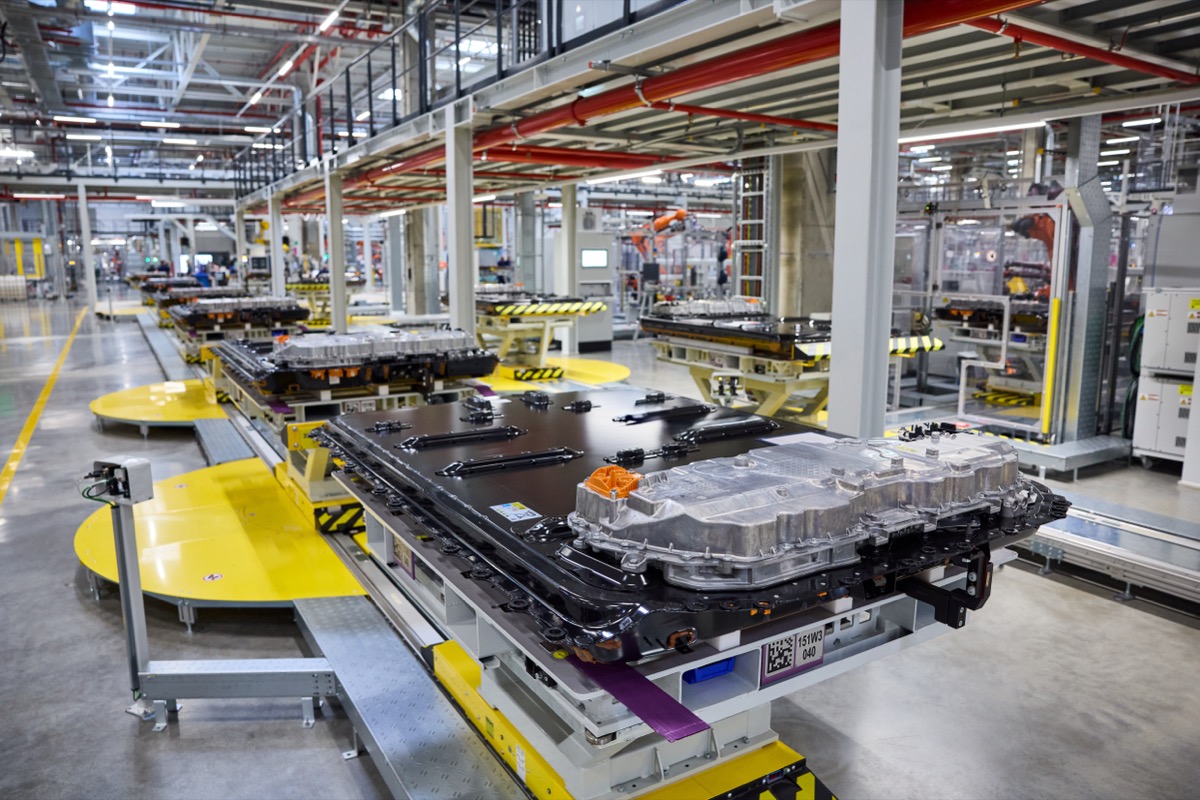
目前歐洲議會環境委員會通過的內容仍屬立法程序中的政策立場,預計於12月交由歐洲議會全體會議表決,之後仍須與歐盟理事會協商,尚不能視為2035年排放法規已正式修改。從產業角度觀察,這次修法討論的重要性,在於歐洲正試圖重新界定汽車減碳政策的衡量方式,將車輛使用階段的排放要求與部分製造端減碳措施連結。然而,材料製造減碳與車輛行駛排放減量本質上並不相同,未來制度能否維持明確的環境效益與公平競爭條件,仍是政策成敗的關鍵。
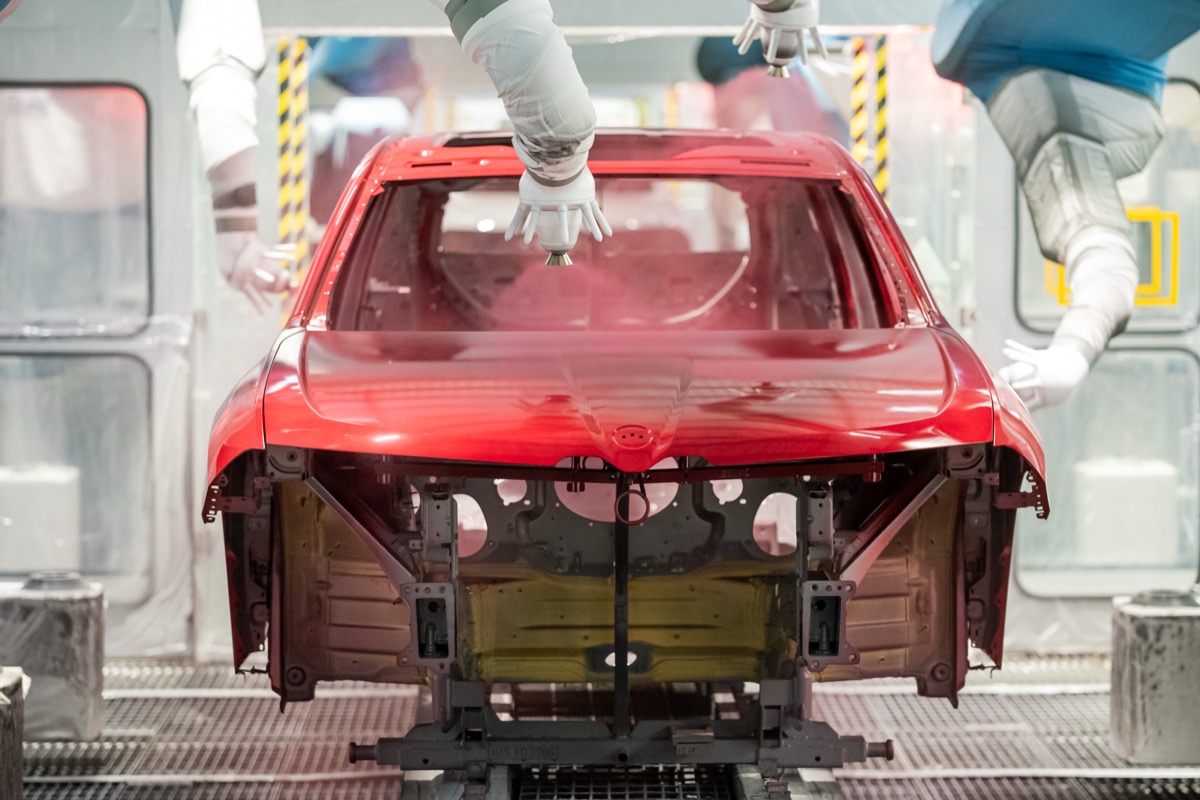
對台灣汽車產業而言,這項變化值得關注的並非歐洲燃油車能否繼續銷售,而是歐盟可能進一步將材料碳排放、產地及供應鏈認證納入汽車產業規範。台灣汽車零組件、金屬材料與相關製造業者若參與歐洲車廠供應鏈,未來可能面臨更細緻的碳排放資料揭露及材料來源要求。整體而言,歐盟2035年政策的轉向,反映全球汽車產業已進入減碳目標、製造成本與國際競爭力相互拉扯的新階段,而法規的最終設計,也將影響未來十年歐洲汽車產業的技術選擇與投資方向。