Toyota此時加入EREV市場,首先反映的是中國大陸汽車市場已迫使全球車廠重新思考「電動化」究竟代表什麼。Toyota過去一直強調Multi-Pathway多路徑策略,認為不同國家的能源結構、充電條件與消費者需求不同,不應只依賴BEV。但在中國大陸,這套多路徑策略正在出現新的在地版本:除了Toyota傳統強項HEV之外,BEV、PHEV甚至EREV都必須納入產品組合。
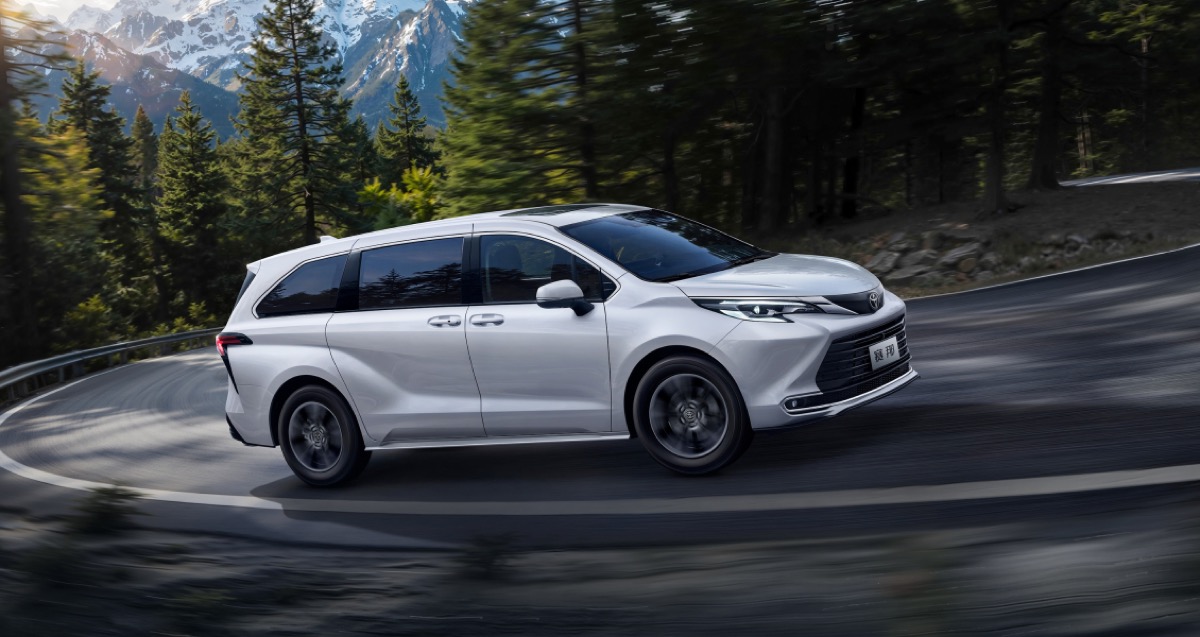
這與Toyota近兩年快速提高中國大陸研發自主權的策略密切相關,合資夥伴廣汽豐田已把更多新車開發決策從日本移往中國大陸,由當地研發團隊依照市場需求主導產品。2025年推出的bZ3X就是重要案例,之後的bZ7更進一步導入Huawei DriveONE電驅系統、HarmonyOS座艙,以及中國大陸科技供應商的智慧駕駛技術。廣汽豐田先前也已表明,未來新能源車平台將同時支援BEV、PHEV與EREV。
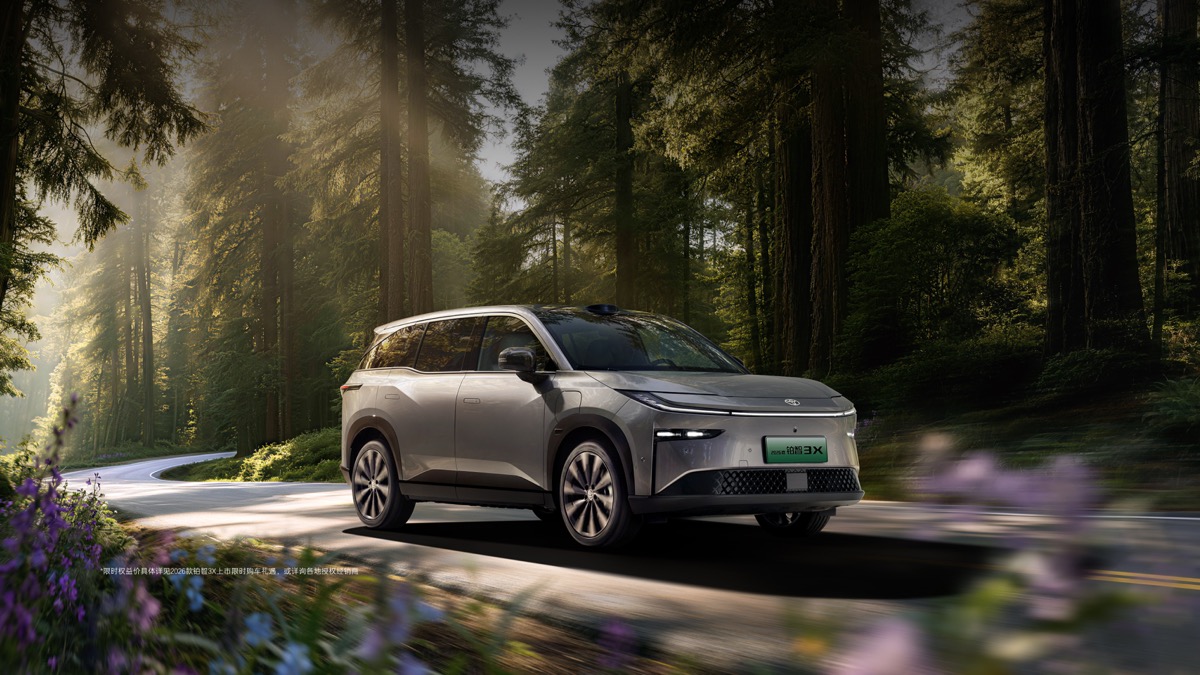
因此,EREV並不是Toyota突然改變全球電動化立場,而更像是中國大陸市場「Local for Local」策略的下一步。Toyota甚至可能藉EREV避開目前最激烈的BEV價格戰。日經報導引述Toyota主管說法指出,中國大陸BEV競爭加劇已導致激烈價格競爭,公司必須思考避免被直接捲入的方法。EREV因此具有一個商業上的特殊位置:它仍可提供電動車的駕駛體驗與長距離純電續航,但又能透過增程引擎降低消費者對充電便利性的疑慮。
不過,Toyota進場的時間點其實並不算早,中國大陸EREV市場早已由理想汽車、問界等品牌建立規模,小米近期也加入競爭,Nissan則已透過東風Nissan推出自己的增程式產品。更值得注意的是,EREV市場本身今年並沒有延續過去的高速成長。根據中國乘用車市場信息聯席會資料,今年前8個月中國大陸EREV零售約61.6萬輛,較去年同期減少約15.9%;8月銷量約8.1萬輛,在新能源乘用車中的占比約8.1%。換句話說,Toyota不是在一個毫無競爭的高速成長市場下注,而是在EREV已經進入品牌淘汰與產品分化階段時加入。這使2028年40萬輛的產量規畫更加值得注意。作為比較,Toyota在2025年全球BEV銷量約20萬輛、PHEV約18萬輛。如果EREV真的在2028年達到40萬輛規模,代表單一中國大陸市場的新動力形式,就可能形成與Toyota目前全球插電式車款相當可觀的規模。
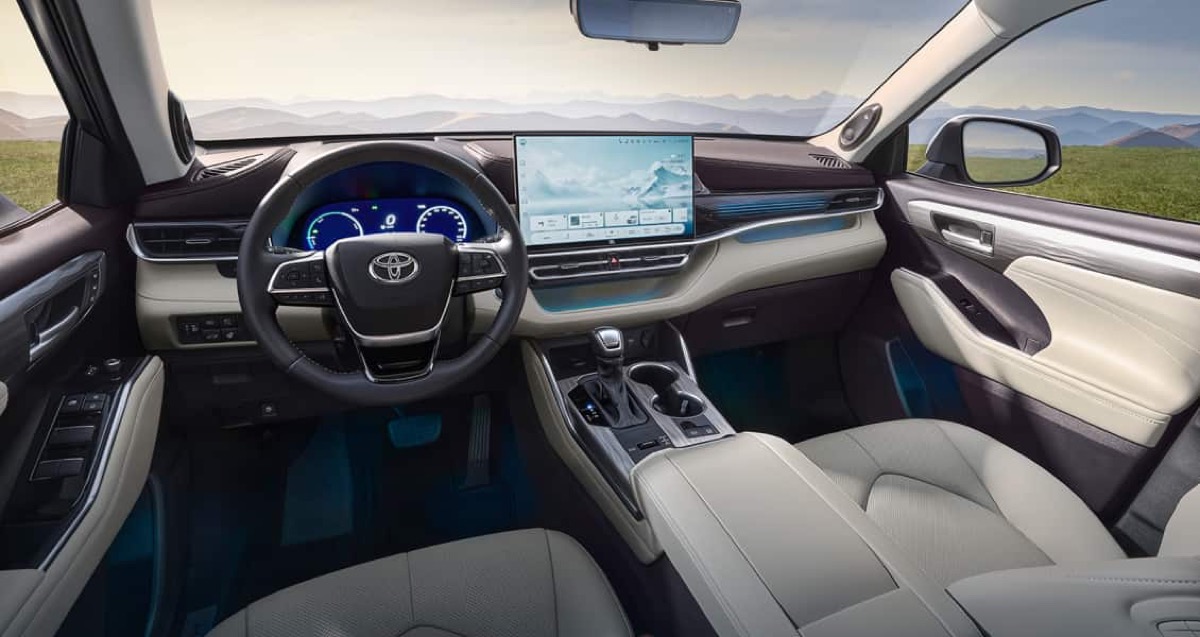
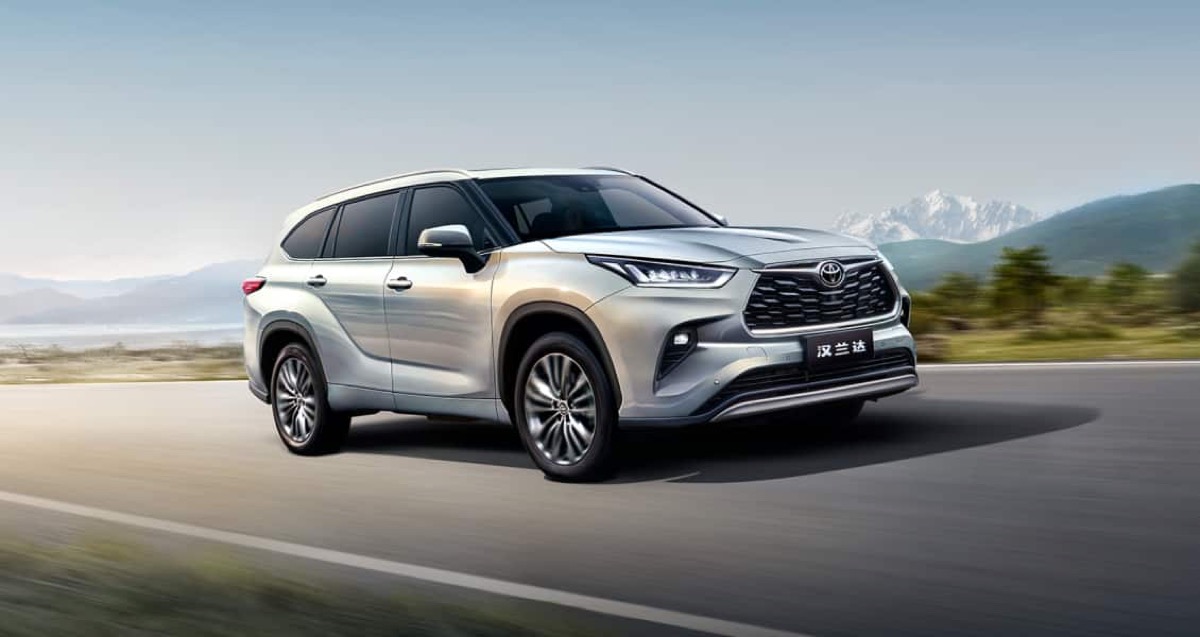
Toyota真正的優勢則可能來自既有車型,廣汽豐田先前已公開表示,下一代Highlander與Sienna將提供EREV版本。相較從零建立全新品牌,Toyota可以直接把EREV導入中國大陸消費者已熟悉的SUV與MPV產品,利用既有品牌、通路與製造體系降低市場導入成本。廣汽集團公開資料亦確認,廣汽豐田正在開發Highlander及Sienna增程式版本,同時加速高性能PHEV產品開發。
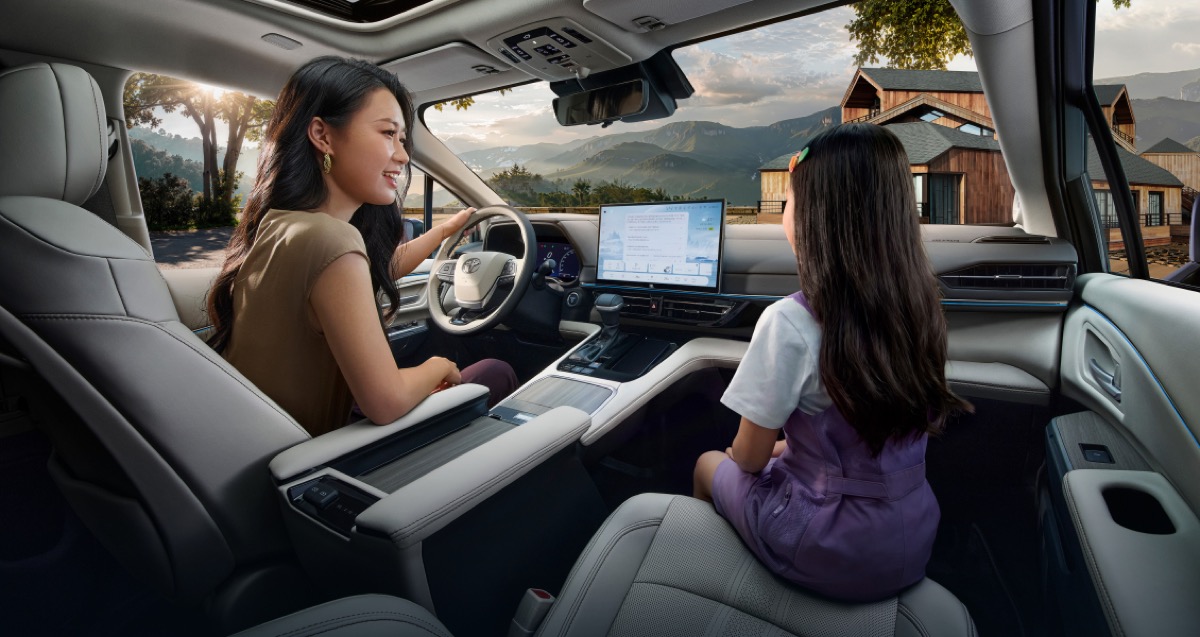
這也顯示日本車廠在中國大陸的競爭策略正在發生根本變化。過去Toyota、Honda與Nissan主要把全球平台及日本技術帶入中國大陸,再依當地需求進行調整;如今開發方向逐漸反轉,中國大陸團隊開始自行決定動力形式、電子架構與科技供應商,甚至採用全球Toyota產品線目前沒有的技術。Toyota的EREV因此不只是另一款新能源車,而是「全球車廠中國大陸在地化」進入更深層階段的象徵。
未來更值得觀察的問題,是這些首先為中國大陸開發的技術是否會反向輸出到其他市場。如果EREV Highlander、Sienna等車型證明能兼顧成本、純電使用比例與長途便利性,Toyota是否可能把類似技術帶往北美或其他充電基礎設施仍不均衡的市場,將成為下一階段的重要觀察指標。目前Toyota並未確認中國大陸EREV技術將推廣至全球,因此不宜直接推論其全球產品策略已經改變。但至少在全球最大的新能源汽車市場,Toyota已經給出非常清楚的答案:Multi-Pathway不再只是HEV、PHEV、BEV與氫能,EREV也正式成為Toyota可以使用的一條路。