全球汽車產業正在逐漸告別過去一套平台、一套產品走遍全球的年代。Stellantis執行長Antonio Filosa近日在美國紐約舉行的Jefferies Global Industrials Conference上直言,今日汽車市場已經出現非常清楚的分裂:一邊是美國,另一邊則是其他市場。這句話不是單純描述市場差異,而是反映Stellantis整個產品、工程與供應鏈策略正在重新分區。Filosa表示,Stellantis在美國將完全依靠本土工程與開發體系;但在歐洲及其他地區,公司則會持續與中國大陸車廠合作,包括零跑汽車與東風汽車。這代表Stellantis已經不再假設同一套技術與產品可以同時適用美國、歐洲與中國大陸。
這個轉變最直接的原因,是美國政策與消費需求正在愈來愈偏離其他市場。Stellantis今年2月公布的新一輪業務重整已經明確把美國列為獨立優先市場。該集團計畫未來4年投入130億美元(約合新台幣4,145.4億元),推出5款新車、執行19項產品行動、增加超過5,000個工作機會,並提高美國工廠產能利用率;同時也取消原先規畫的Ram 1500 BEV,理由包括市場需求與美國法規環境已經改變。這些動作反映美國產品策略正在重新靠近大型SUV、Pickup、V8動力與多能源選擇,而不是按照歐洲市場的電動化節奏前進。Ram 1500重新導入HEMI V8、Jeep Cherokee回歸,以及Dodge Charger增加SIXPACK燃油動力,都是同一個方向。
相較之下,歐洲面對的問題完全不同,歐洲需要更快降低CO₂排放,同時還要處理中國大陸車廠在EV成本、電池、智慧座艙與軟體上的競爭壓力。對Stellantis來說,單靠內部開發所有技術,不一定是速度最快、成本最低的方法,因此公司反而選擇進一步擴大與中國大陸企業合作。零跑汽車就是最明顯的例子,Stellantis與零跑汽車今年5月宣布,準備把既有合作提高到更深層次,包括採購、工程與歐洲生產。雙方計畫利用中國大陸新能源車供應鏈的成本與技術優勢,同時結合歐洲供應鏈與Stellantis既有工廠,其中西班牙馬德里Villaverde工廠最快可能在2028年生產新的零跑汽車車款。
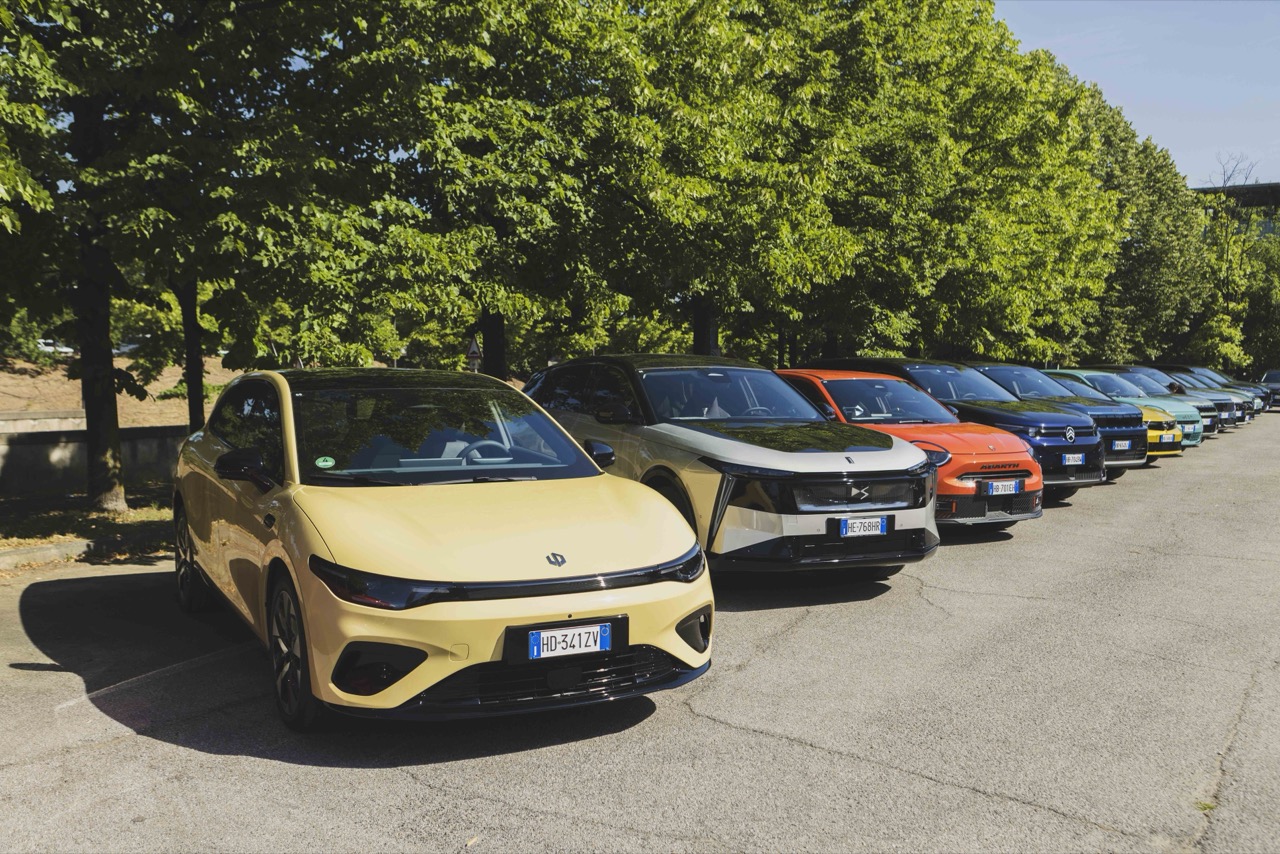
這種合作已經不是過去單純「進口中國大陸EV到歐洲賣」的模式。Stellantis希望把中國大陸新能源車平台、供應鏈與開發速度,直接嵌入自己在歐洲的製造體系,再透過歐洲在地生產滿足未來「Made in Europe」要求。這樣既能降低關稅與政策風險,也能提高閒置工廠利用率。東風汽車的合作更進一步,Stellantis與東風汽車今年5月宣布,規畫成立由Stellantis持股51%、東風汽車持股49%的歐洲合資公司,業務範圍不只包含銷售與通路,還涵蓋工程、採購與製造。雙方並考慮在法國Rennes工廠生產東風汽車新能源車,利用中國大陸EV生態系統的成本競爭力,再結合Stellantis在歐洲的通路、售後與製造能力。這種做法揭示一個愈來愈清楚的趨勢:對歐洲傳統車廠而言,中國大陸企業不再只是競爭對手,也開始成為技術、平台與成本能力的供應方。
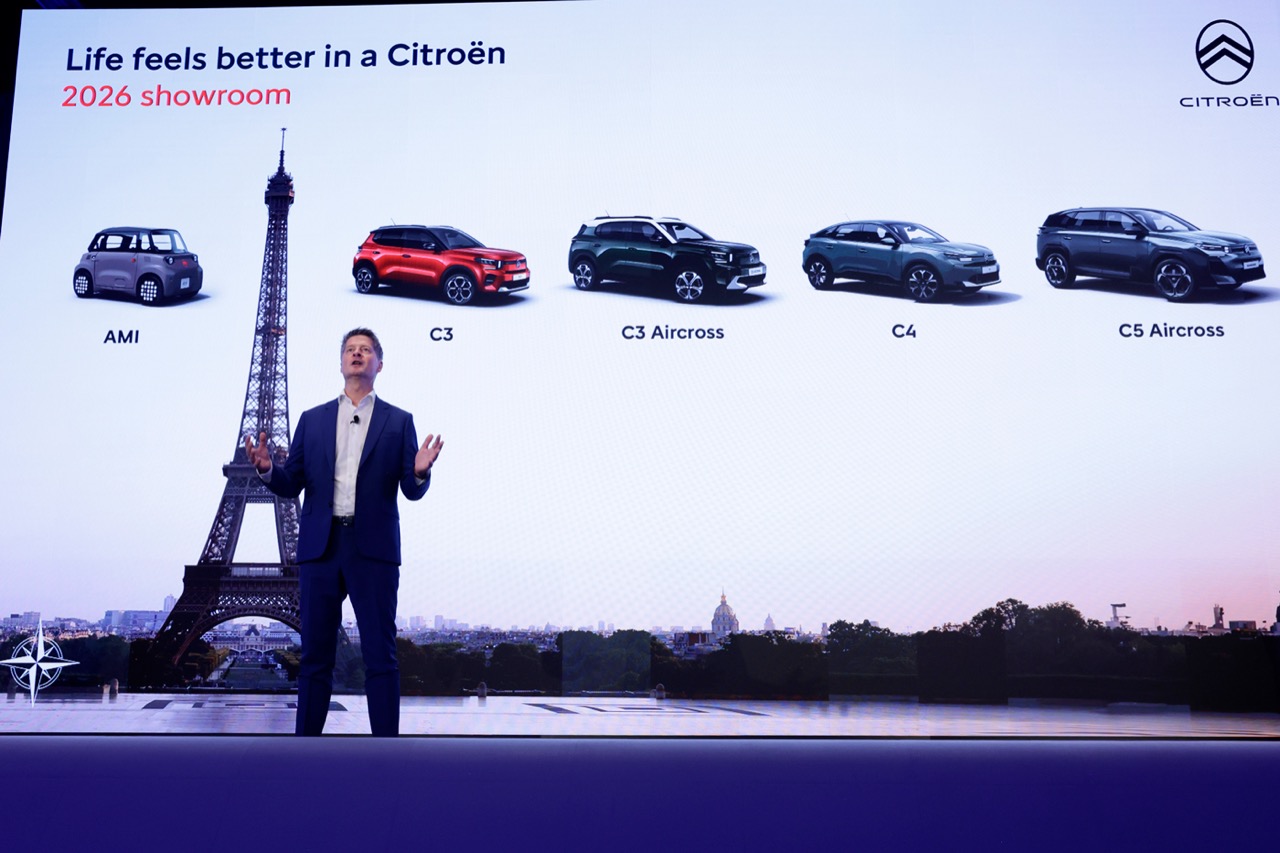
但這套模式在美國幾乎無法直接複製,Ford最近因為與寧德時代、吉利合作而受到美國政府與國會批評,就是最直接的例子。美國政策焦點正在從「禁止中國大陸整車進口」,逐步延伸到電池技術、軟體、車載系統甚至車廠之間的合作關係。因此,Stellantis選擇把美國工程體系與中國大陸合作完全切開,某種程度上也是提前降低政策風險。但這會讓汽車公司的全球規模經濟變得更複雜,過去跨國車廠最理想的做法,是同一套平台盡可能覆蓋最多市場,再透過零組件共用降低成本。但當美國不能使用某些中國大陸技術、歐洲反而需要中國大陸供應鏈來降低EV成本,而中國大陸本身又有獨立的智慧車與新能源車競爭邏輯後,一個真正全球統一的平台愈來愈難成立。結果可能是「平台仍共用,但技術堆疊分區」。例如底盤結構與部分硬體平台可以共用,但電池供應商、車載運算平台、ADAS、軟體、中控系統甚至動力配置,都依市場重新組合。以上都將提高複雜度,也可能降低過去跨國車廠最擅長的全球規模效益。
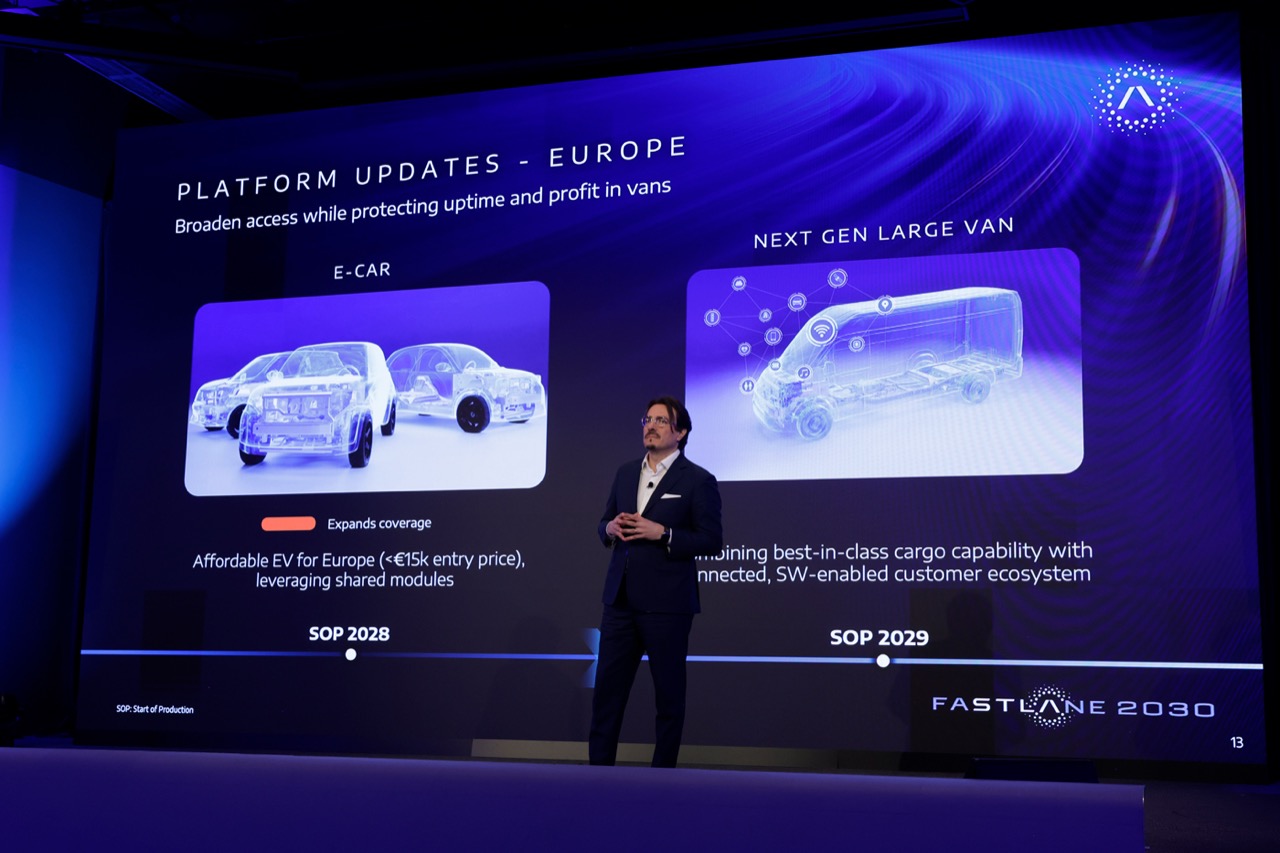
但另一面是,它可以讓產品更貼近市場,美國消費者仍偏好大型SUV與Pickup,也接受燃油與Hybrid;歐洲需要更小型、更高效率與更低CO₂產品;中國大陸則已經把競爭推向高階ADAS、智慧座艙、快速充電與價格戰。硬要用一套產品同時滿足三個市場,反而可能三邊都做不好。因此,Filosa所說的「美國與其他市場」,其實是全球汽車產業正在進入區域化時代的縮影。Stellantis今年公布600億歐元戰略計畫時,就已經把區域合作寫進核心:與零跑汽車擴大西班牙製造、與東風汽車合作法國生產、與Tata強化亞太與其他市場協同,同時在美國維持獨立產品與工程體系。
此種作法,不只是Stellantis的選擇而已,Volkswagen在中國大陸與小鵬合作、Ford與吉利在歐洲合作、Renault Group與中國大陸供應鏈合作開發部分產品,本質上都在做類似的事情:不再追求所有技術完全內製,而是按照各市場的競爭環境重新組合能力。未來真正具有競爭力的全球車廠,可能不再是「用同一輛車賣遍全球」的公司,而是能夠在不同地區快速切換供應鏈、軟體、合作夥伴與產品定義,同時仍保留品牌與平台規模的公司。如果這個趨勢持續,所謂「Global Car」可能不會完全消失,但它的定義將改變。全球共用的,可能只剩下品牌、基本架構與部分核心工程;真正決定產品競爭力的電池、軟體、ADAS、智慧座艙與供應鏈,則會愈來愈區域化。